Deux nouvelles règles, prévues par la Loi de financement de la Sécurité sociale 2026, entrent en vigueur. L’une rend le calcul de la retraite de base plus favorable aux parents ayant élevé des enfants. L’autre facilite certains départs anticipés. L’objectif de ces nouvelles mesures est de réduire les inégalités liées à la naissance et à l’éducation des enfants. Elles s’appliquent aux pensions prenant effet à compter du 1er septembre 2026. Serez-vous concerné par ces nouveaux dispositifs ? Dans quelle mesure permettent-ils d’améliorer la retraite des femmes ?
Enfants et retraite, ce qui change
Calcul du Revenu Annuel Moyen (RAM) plus favorable
La retraite de base des régimes alignés est calculée à partir du SAM (Salaire Annuel Moyen) ou du RAM (pour les Travailleurs Non-Salariés – TNS) des meilleures années. Auparavant limité aux 25 meilleures années, les nouvelles mesures permettent de limiter les années retenues à 24 pour les parents (la mère comme le père) d’un enfant ou à 23 pour les parents de 2 enfants ou plus.
Fonctionnaires : Bonification d’un trimestre
Les bonifications sont des trimestres supplémentaires qui viennent s’ajouter gratuitement aux années de services effectifs afin d’augmenter la durée de la carrière et le montant de la pension.
Une nouvelle mesure accorde une bonification supplémentaire d’un trimestre pour les enfants nés à compter du 1er janvier 2004, après leur recrutement dans la fonction publique.
Enfants nés avant 2004
Pour les enfants nés avant 2004, cette bonification est d’un an (4 trimestres), sous réserve que le fonctionnaire ait interrompu ou réduit son activité pendant au moins deux mois.
Enfants nés à partir de 2004
Auparavant, l’enfant donnait droit à deux trimestres de majoration de durée d’assurance (MDA) prise en compte pour le calcul de la décote ou de la surcote. Depuis le 1er septembre 2026, l’un de ces deux trimestres sera également attribué au titre des bonifications.
Accès facilité au dispositif de départ anticipé pour carrière longue
Ce dispositif permet de bénéficier de sa retraite avant l’âge légal (64 ans pour la génération née en 1969), à condition de remplir certaines conditions.
Le salarié doit avoir commencé à travailler jeune et avoir ainsi validé un nombre minimal de trimestres en début de carrière (4 ou 5 selon son mois de naissance). Les bornes d’âge sont : avant l’âge de 16, 18, 20 ou 21 ans selon l’âge de départ anticipé visé.
Le salarié doit également justifier d’une durée cotisée totale égale ou supérieure à la durée de carrière requise pour le taux plein.
Désormais la durée cotisée pourra inclure jusqu’à 2 trimestres de majoration “enfants” validés au titre de la naissance ou de l’éducation de l’enfant.
Pour rappel, 2 trimestres sont accordés à la mère, au titre de la naissance et 2 trimestres sont accordés au titre de l’éducation. Ces derniers peuvent être attribués à la mère ou au père.
Enfants et retraite, ce qui ne change pas
Les nouvelles dispositions s’appliquent aux pensions prenant effet à compter du 1er septembre 2026. Il n’est pas prévu de calcul rétroactif pour les retraites liquidées antérieurement.
Le dispositif de majoration de pension de 10 % attribué aux parents de trois enfants ou plus n’est pas modifié.
Ces nouvelles mesures s’appliquent à la retraite de base. Les règles des régimes complémentaires ne sont pas modifiées.
Qui pourrait bénéficier de l’amélioration du SAM ou RAM ?
Selon le dossier de presse accompagnant le projet de loi, cette mesure génèrerait une hausse de la pension pour 50 % des femmes liquidant à compter de son entrée en vigueur.
Mais concrètement, les assuré·es relevant du régime général ou des régimes calculant la pension sur les meilleures années ne bénéficieront de cette mesure que si ils ou elles ont cotisé dans le régime pendant plus de 24 ans. Ainsi, les assurés dont l’essentiel de la carrière ne relève pas de ces régimes n’en bénéficieront pas. Par exemple, ne devraient pas figurer parmi les bénéficiaires, les membres de professions libérales n’ayant cotisé au régime général qu’en début de carrière et moins de 23 ou 24 ans, ou expatriés ayant cotisé longtemps à l’étranger sans cotiser à la CFE.
Les bénéfices attendus sont, de plus, fonction de la progression salariale enregistrée pendant la carrière.
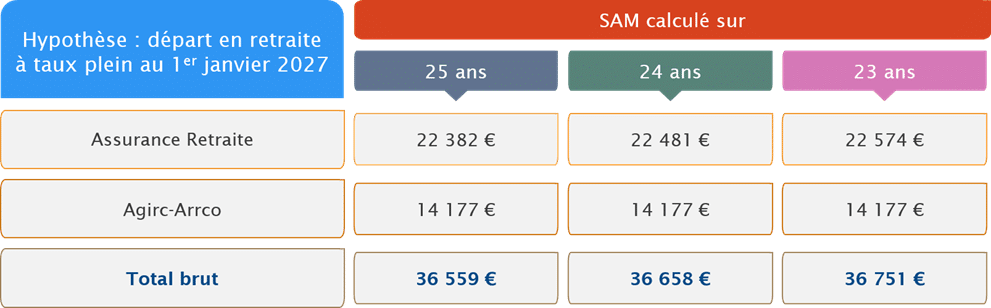
La simulation ci-dessous montre que pour une salariée cadre dont les salaires ont été supérieurs au PASS (Plafond Annuel de la Sécurité Sociale) pendant toute la carrière, les gains sont minimes. Le SAM est en effet calculé à partir des salaires limités au plafond. Le gain est de 99 euros bruts par an, si le SAM est calculé sur les 24 meilleures années au lieu de 25 ans et de 192 euros bruts annuels, s’il est calculé sur les 23 meilleures années.
En revanche, si le nombre d’années retenues, ramené de 25 à 24 ou 23 années, permet d’éliminer une ou deux années de rémunération moins favorables (inférieures au SAM), la mesure devient plus intéressante.
Prenons le cas de Marie, une salariée dont la carrière a débuté avec un salaire à 11 000 € bruts par an, donc inférieur au PASS et qui finit sa carrière à 45 000 € bruts par an. Marie a une carrière incomplète de seulement 30 ans. Elle souhaite partir à la retraite le 1er avril 2031, à 67 ans, au taux plein automatique.
Les calculs suivants prennent 2 hypothèses, l’une avec 1 enfant et l’autre avec 2 enfants. La majoration de durée d’assurance (MDA) est de 4 trimestres dans le 1er cas et de 8 trimestres dans le 2e cas.
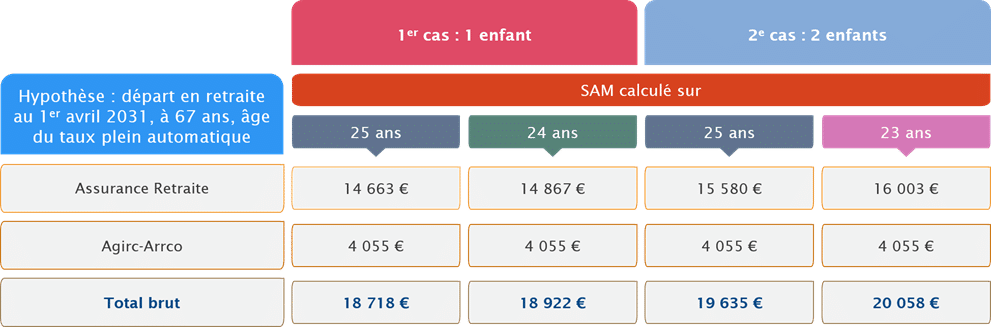
Dans le 1er cas, le gain est de 204 € bruts annuels et dans le 2e cas, de 423 € bruts annuels.
Vous résidez à l’étranger et vous souhaitez bénéficier de ces nouvelles mesures
Si votre pension prend effet après le 1er septembre 2026, le nouveau calcul s’appliquera automatiquement, si vous êtes éligible. Vous n’aurez pas à entreprendre de démarche spécifique.
Attention néanmoins, le décret d’application n’étant paru que le 29 juillet 2026, l’Assurance retraite n’a pas eu le temps d’adapter ses systèmes pour le 1er septembre. Toutefois, aucun recours ne devrait être nécessaire et les dossiers seront repris automatiquement après la mise à jour des outils.
Vérifiez tout de même, si vous avez des enfants, que le Revenu Annuel Moyen a bien été recalculé sur 23, 24 ou 25 ans.
La prise en compte de 2 trimestres de MDA vous donnera-t-elle droit à un départ anticipé au titre des carrières longues ?
Vous avez commencé à travailler jeune et justifiez de 5 trimestres validés avant la fin de l’année civile de vos 16, 18, 20, 21 ans (4 si vous êtes né·e pendant le dernier trimestre de l’année).
Vous justifiez du nombre de trimestres requis pour le taux plein mais vous ne savez pas comment « compter » les trimestres retenus pour le droit au départ anticipé. Le calcul de ces trimestres est restrictif : vous pouvez retenir la totalité des trimestres cotisés à l’étranger dans le cadre d’une convention, jusqu’à 4 trimestres au titre du Service national, jusqu’à 4 trimestres au titre du chômage, jusqu’à 4 trimestres au titre de l’Assurance Vieillesse des Parents au Foyer (AVPF) ou des Aidants (AVA) et depuis le 1er septembre 2026, jusqu’à 2 trimestres de majoration enfants.